In Italia la raccolta pubblicitaria dei media tradizionali (TV, radio, stampa, OOH, cinema) dovrebbe essere stabile quest’anno (-0,9%), a causa del rallentamento dell’economia italiana (PIL +0,7%).
- Anche i formati pubblicitari digitali rallentano, ma crescono comunque del +6,3% (Search +9%, Digital Video +5%, Social Media +8%).
- Complessivamente, il mercato pubblicitario italiano dovrebbe crescere del +2,7% quest’anno per raggiungere il traguardo dei 10 miliardi di euro (10,2 miliardi di euro, 10,7 miliardi di dollari). L’accelerazione sarà del +3,8% nel 2024.
- L’Italia rimane il 4°mercato in Europa e il 13° al mondo
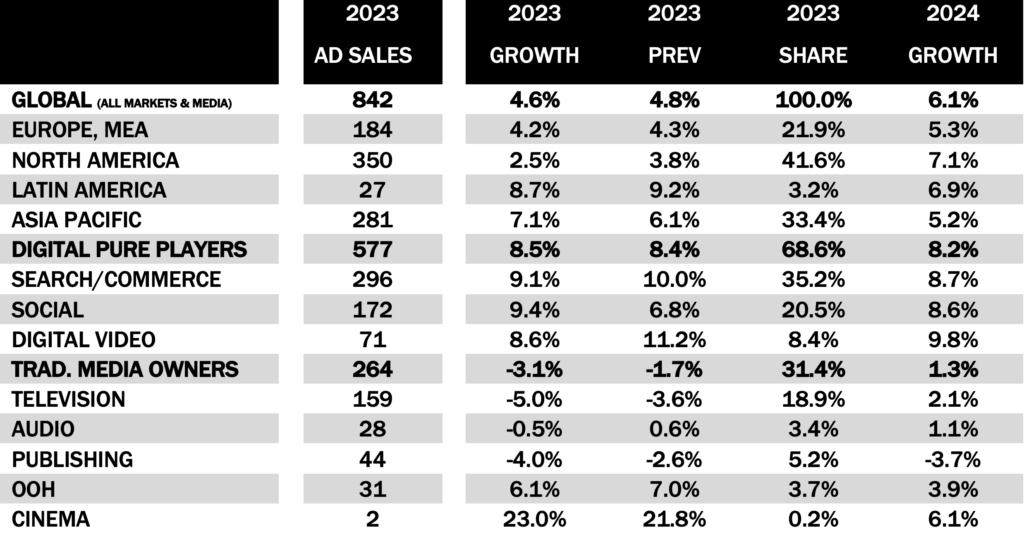
- L’aggiornamento estivo del “Global Ad Forecast” di MAGNA prevede che i ricavi pubblicitari dei proprietari dei media raggiungeranno 842 miliardi di dollari quest’anno , +4,6% di crescita rispetto al 2022 (805 miliardi di dollari).
- Questa previsione di crescita per il 2023 è solo di 0,2 punti percentuali al di sotto della precedente previsione di MAGNA (dicembre 2022: +4,8%) poiché il deterioramento delle condizioni economiche e delle spese di marketing nella maggior parte dei mercati occidentali è mitigato da una crescita più forte del previsto in alcuni mercati (Cina, Spagna), settori verticali (Retail) e tipi di media (Retail, Social).
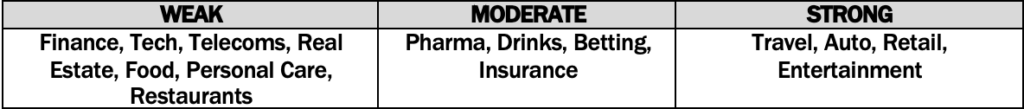
- Diversi settori verticali mostrano modelli anticiclici nella loro dinamica di marketing. Per alcuni è prevista una forte crescita, in linea con la ripresa del business (Automotive, Viaggi), per altri non è prevista necessariamente una crescita (Retail). Le categorie di prodotti CPG/FMCG stanno aumentando la loro spesa con le reti di media di ricerca e vendita al dettaglio, in parte a scapito dei media di branding tradizionali, ma soprattutto riassegnando i budget di marketing commerciale, portando così nuovi soldi nell’ecosistema pubblicitario.
- Le società di media tradizionali e i formati di branding (televisione, audio, editoria, OOH, cinema) sono i più esposti in questo clima economico incerto, poiché alcuni marchi riducono il budget di marketing o danno priorità ai formati pubblicitari digitali basati sulle prestazioni. Le entrate pubblicitarie globali nelle categorie tradizionali in aggregato si ridurranno quindi del -3% a $ 264 miliardi .
- I ricavi pubblicitari televisivi globali si ridurranno del -5% quest’anno a $ 159 miliardi, mentre le vendite di annunci editoriali scenderanno del -4% a $ 44 miliardi. I ricavi pubblicitari di Audio Media saranno stabili (-0,5% a $ 28 miliardi). Le uniche categorie di media tradizionali a crescere saranno Out-of-Home, in crescita del +5% a 31 miliardi di dollari (recuperando le dimensioni del mercato pre-COVID), cinema (in crescita del 23% a 2 miliardi di dollari).
- Nel frattempo, le vendite pubblicitarie digitali pure-play cresceranno del +8,5% per raggiungere $ 577 miliardi di dollari, ovvero il 69% delle vendite pubblicitarie totali, guidate da fattori di crescita organici (e-commerce, media al dettaglio, cambiamenti nel consumo di media, stabilizzazione nel panorama dei dati). I formati di ricerca/commercio rimangono i più grandi formati di annunci, avvicinandosi alla pietra miliare di $ 300 miliardi (+ 9,1% a $ 296 miliardi). I formati dei social media accelerano nuovamente del +9,4% a 172 miliardi di dollari, mentre la pubblicità video pure-play in formato breve cresce del +8,6% a 71 miliardi di dollari.
- Si prevede che le reti di media al dettaglio genereranno 121 miliardi di dollari di vendite pubblicitarie quest’anno (+ 12%), la maggior parte sotto forma di ricerca di prodotti e sponsorizzazioni di e-commerce. La maggior parte di queste vendite pubblicitarie proverrà da giocatori puri di e-commerce, ma i rivenditori tradizionali stanno sviluppando le loro capacità multimediali e le loro vendite pubblicitarie cresceranno del + 24% per raggiungere $ 21 miliardi.
- Il tasso di crescita degli annunci più forte quest’anno verrà ancora una volta dall’India (+12,3% a 12,6 miliardi di dollari); L’India è l’undicesimo mercato più grande. Il mercato pubblicitario cinese è destinato a riprendersi più velocemente di quanto previsto in precedenza (+8,4%). All’estremo opposto dello spettro, quest’anno la maggior parte dei mercati dell’Europa occidentale ristagnerà: Germania, Francia, Italia, tutti sotto il +3% di crescita per tutti i media e negativi per i proprietari di media tradizionali.
- Negli Stati Uniti, i ricavi pubblicitari dei proprietari di media aumenteranno solo del +2,5% a 333 miliardi di dollari quest’anno (video multipiattaforma -8%, audio -2%, editoria -6%, OOH +3%, ricerca/commercio +10% , Social +8%, Direct Mail -7%). La spesa pubblicitaria è rimasta stagnante nel 4Q22 e nel 1Q23, ma probabilmente accelererà man mano che le composizioni diventeranno molto più facili nella seconda metà dell’anno.
- Nel 2024 , la stabilizzazione economica e il ritorno dei principali eventi ciclici (elezioni presidenziali statunitensi, Olimpiadi di Parigi, campionato europeo di calcio) accelereranno nuovamente la spesa pubblicitaria: +6,1% a 892 miliardi di dollari a livello globale, +7,3% negli Stati Uniti. Le entrate pubblicitarie dei proprietari di media tradizionali recupereranno del +1%, mentre le vendite pubblicitarie dei digital pure player aumenteranno del +8%.
Vincent Létang , EVP, Global Market Research presso MAGNA e autore del rapporto, ha dichiarato:
La spesa pubblicitaria ha rallentato fino a fermarsi nel primo trimestre del 2023 (+1,5% a livello globale, piatto nella maggior parte dei mercati occidentali) a causa dell’incertezza economica e della mancanza di driver ciclici. Vi sono, tuttavia, alcuni driver che mitigano l’impatto del rallentamento economico: E-commerce e Retail Media che portano più dollari di marketing nei formati pubblicitari digitali e la dinamica anticiclica di alcuni grandi settori verticali (Retail, Auto, Viaggi). A conti fatti, MAGNA si aspetta che il mercato globale continui a crescere quest’anno, come è riuscito a fare durante la brutale recessione causata dal COVID del 2020. Ma ovviamente, come nel 2020, i formati media tradizionali e i mercati maturi avranno difficoltà quest’anno. L’innovazione mantiene il mercato in movimento, tuttavia:
FORMATI MEDIA LOTTATV, OOH RIPRENDE, RIACCELERAZIONE SOCIAL, DECOLLO MEDIA RETAIL
Le società di media editoriali tradizionali e i formati di branding (televisione, audio, editoria, OOH, cinema) sono in genere più vulnerabili durante le recessioni economiche e i climi aziendali incerti, quando i marchi sono tentati di ridurre i budget di marketing o dare priorità ai formati di annunci digitali basati sulle prestazioni rispetto ad canali di branding dell’imbuto. In tale contesto, i ricavi pubblicitari dei proprietari di media tradizionali si ridurranno del -3% quest’anno, a 264 miliardi di dollari (31% delle vendite totali di annunci).
I ricavi pubblicitari televisivi (vendite di annunci video multipiattaforma di lunga durata) si ridurranno del -5% quest’anno a $ 159 miliardi . Le emittenti televisive sono colpite dalla continua erosione della visione lineare dal vivo e dell’offerta di rating (in media
-10% nel 2022), un rallentamento delle condizioni di prezzo (inflazione CPM fissata a +8% in media rispetto a +13% nel 2022) e una mancanza di eventi ciclici a seguito della spesa ciclica record del 2022 (Mondiali FIFA, Stati Uniti e Brasile Elezioni). Tuttavia, le loro vendite pubblicitarie “digitali” non convenzionali (ad esempio, campagne lineari indirizzabili e pre-roll AVOD su TV connesse) continuano a crescere. Nel 2022 hanno rappresentato in media il 12% dei ricavi pubblicitari totali per le emittenti nei principali mercati (Stati Uniti e Regno Unito circa il 15%, Germania 9%, Francia 7%, Giappone 2%). I ricavi non lineari delle emittenti sono cresciuti dal +10% al +20% nei mercati chiave lo scorso anno, ma stanno rallentando nella prima metà del 2023, e in ogni caso la portata non compensa l’erosione delle vendite di annunci lineari (per ora ).
Altrove, le vendite di annunci di editori di stampa multipiattaforma scenderanno del -4% a $ 44 miliardi. I ricavi pubblicitari di Audio Media saranno stabili, poiché la crescita dell’audio digitale compenserà l’erosione delle vendite pubblicitarie radiofoniche (-0,5% a $ 28 miliardi). Le uniche categorie di media tradizionali a crescere nel 2023 saranno Out-of-Home, in crescita del +5% a 31,3 miliardi di dollari, recuperando così il ritardo rispetto alle dimensioni del mercato pre-COVID . La pubblicità cinematografica continuerà la sua ripresa post-COVID, in crescita del +23% a 2 miliardi di dollari, ma il mercato rimane del 30% al di sotto dei livelli pre-COVID.
Nel frattempo, le vendite pubblicitarie digitali pure-play cresceranno del +8,5% per raggiungere $ 577 miliardi di dollari , ovvero il 69% delle vendite pubblicitarie totali, guidate da fattori di crescita organici (e-commerce, media al dettaglio, cambiamenti nel consumo di media, stabilizzazione nel panorama dei dati).
La ricerca/commercio rimarrà il formato pubblicitario più grande, avvicinandosi al traguardo dei 300 miliardi di dollari (+9,1% a 296 miliardi di dollari). All’interno di Search/Commerce, i player di Commerce/Retail aumenteranno le vendite pubblicitarie del 12% quest’anno (a $ 121 miliardi), vale a dire, più velocemente delle tradizionali società di motori di ricerca come Google o Baidu. All’interno dei player del commercio/vendita al dettaglio, gli specialisti di e-commerce come Amazon o Alibaba sono di gran lunga i più sviluppati (83% del segmento), ma le catene di vendita al dettaglio tradizionali come Walmart o Carrefour stanno sfruttando i dati dei consumatori di prima parte per attirare i marchi CPG a spendere sui loro media di vendita al dettaglio reti o media partner di terze parti. I rivenditori tradizionali aumenteranno le entrate pubblicitarie simili alla ricerca del + 24% quest’anno a $ 21 miliardi.
I formati dei social media accelereranno nuovamente del +9,4% quest’anno raggiungendo i 172 miliardi di dollari. Il settore sembra aver voltato pagina nel 1° trimestre 23, quando Meta ha registrato un ritorno alla crescita su base annua su base FX aggiustata dopo due trimestri consecutivi di crescita piatta o negativa. Meta e altri fornitori di social media affermati sembrano essersi finalmente ripresi dalla perdita di dati dei consumatori utilizzabili nell’ecosistema Apple dalla fine del 2021 e stanno facendo breccia nella monetizzazione dei brevi video verticali che hanno completamente cambiato l’esperienza dell’utente, sfidando l’annuncio ottimizzazione, in meno di due anni. Infine, i video digitali in forma breve pure-play (piattaforme instream come YouTube o Twitch, oltre a reti outstream) aumenteranno le vendite pubblicitarie del +8,6% a 71 miliardi di dollari quest’anno.
MERCATI
LA CINA RIPRENDE, L’EUROPA LOTTA, GLI USA TENONO, L’INDIA CROCIERA
Dopo la crescita record post-COVID nel 2021 (+23%), la spesa pubblicitaria ha iniziato a rallentare nella seconda metà del 2022, ed è rimasta pressoché invariata nel primo trimestre del 2023 (+1%) ma era contro un primo molto forte crescita trimestrale nel 2022. Poiché le composizioni diventano molto più facili da eguagliare nella seconda metà, MAGNA ritiene che il tasso di crescita trimestrale migliorerà per fornire una crescita del mercato per l’intero anno +4,6%. Attorno a tale media, tuttavia, MAGNA prevede un’ampia gamma di prestazioni a seconda della performance economica locale e della maturità del mercato.
I mercati del Nord America e dell’Europa quest’anno sottoperformeranno (crescita del mercato pubblicitario del +2,5% e +4,2% rispettivamente), a causa di un’attività economica più debole (+1,6% e +0,8% di crescita del PIL reale, rispettivamente), media maturi/panorami di marketing , e la mancanza di un importante driver ciclico rispetto al 2022. APAC (+7,1%) e America Latina (+8,7%) cresceranno molto più velocemente.
Il più forte tasso di crescita del mercato pubblicitario quest’anno verrà, ancora una volta, dall’India (+12%). Quest’anno l’India diventa la più grande nazione al mondo in termini di popolazione, superando la Cina, ed è l’undicesimo mercato pubblicitario più grande a livello globale. Il mercato indiano è ancora sottosviluppato, poiché la spesa pubblicitaria pro capite è di soli $ 9 all’anno rispetto ai $ 106 in Cina e ai $ 1.000 negli Stati Uniti. Con lo sviluppo economico, l’accesso ai media e l’ascesa di un enorme centro, l’India è destinata a schiantarsi tra i primi 10 club entro tre anni.
Nel frattempo, il mercato pubblicitario cinese si riprende più velocemente di quanto originariamente previsto , dopo lo stallo nel 2022, a seguito dell’abrogazione della politica “zero COVID” verso la fine dello scorso anno. L’FMI ha aumentato le previsioni di crescita del PIL cinese dal +3,2% al +5,2% e la spesa pubblicitaria è già cresciuta del +6% su base annua nel primo trimestre. MAGNA alza le sue previsioni di crescita per l’intero anno a +8,4%. All’estremo opposto dello spettro, la maggior parte dell’Europa occidentale ristagnerà (tra lo 0% e il 3% di crescita) (colpita in modo sproporzionato dal rallentamento dell’economia globale e dall’inflazione) al di sotto del +2% per tutti i media, negativo per i media tradizionali).
Negli Stati Uniti, i ricavi pubblicitari dei proprietari di media aumenteranno solo del +2,5% a 333 miliardi di dollari quest’anno (video multipiattaforma -8%, audio -2%, editoria -6%, OOH +3%, ricerca/commercio +10% , Social +8%, Direct Mail -7%). La spesa pubblicitaria è rimasta stagnante nel 4Q22 e nel 1Q23, ma probabilmente accelererà man mano che le composizioni diventeranno molto più facili nella seconda metà dell’anno, per raggiungere il +2,5% per l’anno o il +4,2% per la spesa pubblicitaria non ciclica (escluse le spese politiche e olimpiche) .
Altrove MAGNA prevede una crescita moderata del mercato in Australia (+4,1%) e Regno Unito (+4,6%), e una crescita scarsa o nulla in Francia (+2,8%), Giappone (+2,6%) e Germania (+1,5%).
Guardando al 2024, la stabilizzazione economica, l’inflazione più bassa e il ritorno dei principali eventi ciclici (elezioni presidenziali statunitensi, Olimpiadi di Parigi, campionato europeo di calcio) accelereranno nuovamente la spesa pubblicitaria: +6,1% a 892 miliardi di dollari a livello globale. Aiuterà in particolare i mercati maturi del Nord America e dell’Europa (Stati Uniti e Francia +7%, Regno Unito +6%) mentre il mercato asiatico continuerà a crescere fortemente (India +12,5%, Cina +6%).
INDUSTRIA VERTICALE
IL RITORNO DELL’AUTO, LA GUERRA AL DETTAGLIO, IL DILEMMA CPG
Durante le recessioni economiche, i beni e i servizi di grandi dimensioni e/o discrezionali sono in genere in difficoltà, mentre i servizi e i beni essenziali (salute, utilità, assicurazioni, cibo) ne risentono meno. L’attuale recessione è diversa e più complessa per tre motivi. L’elevata inflazione, in particolare sui prodotti alimentari e bevande, è una nuova sfida per i marchi CPG e i rivenditori di generi alimentari. In secondo luogo, la disoccupazione rimane bassa finora in questa recessione, che continua
forte il consumo di articoli di grandi dimensioni. In terzo luogo, due grandi verticali discrezionali si stanno riprendendo dal COVID e dalle crisi della catena di approvvigionamento più tardi di altri e attualmente sperimentano il ciclo economico opposto alla maggior parte degli altri settori: viaggi e automobilistico .
Le vacanze e le auto nuove sono grandi spese discrezionali che potrebbero essere facilmente scartate o posticipate dai consumatori quando la fiducia è bassa e i tassi di interesse sono alti, ma milioni di famiglie hanno già rimandato le vacanze, o il rinnovo dell’auto di famiglia, a volte per anni, quindi ora che non ci sono più ostacoli fisici ai loro piani, i consumatori sono tornati sul mercato. Di conseguenza, quest’anno stiamo vedendo questi due settori altamente competitivi aumentare la spesa per il marketing di oltre il 10% nella maggior parte dei mercati.
Molti verticali registrano vendite in difficoltà e mostrano una spesa di marketing stagnante o in calo, proprio come previsto in precedenza: tecnologia/telecomunicazioni, finanza (tranne in alcuni mercati come la Germania, dove gli alti tassi di interesse stanno rilanciando la concorrenza tra prodotti di investimento e risparmio), ristoranti. D’altra parte, alcuni settori verticali si dimostrano più dinamici di quanto inizialmente previsto. Rivenditori di generi alimentari, ad esempio, stanno intensificando le campagne pubblicitarie in mercati come Germania, Francia e Regno Unito, in una feroce battaglia per la condivisione della voce. La concorrenza è stimolata dalla consapevolezza che i consumatori attenti all’inflazione fanno acquisti ogni fine settimana per le migliori offerte, allontanandosi da qualsiasi lealtà pre-inflazione a specifiche catene di vendita al dettaglio. Un grande verticale sta mostrando finora uno slancio deludente quest’anno: l’intrattenimento. Con il ritorno degli spettatori e lo streaming che diventa mainstream, MAGNA si aspettava che quest’anno le uscite di successo e la competizione di streaming divampassero. Ma gli studi cinematografici e le piattaforme di streaming sono stati relativamente silenziosi nei primi mesi. MAGNA si aspetta ancora che i marchi di intrattenimento riprendano la lotta per la quota di mercato a un certo punto nel 2023 o 2024, sulla scia dei re-branding (ad esempio, “Max”) e del lancio di nuovi livelli supportati da pubblicità (Netflix, Disney+, possibilmente Prime o Apple).
Le scommesse sono state la verticale in più rapida crescita negli ultimi cinque anni, a causa dell’allentamento normativo sulle scommesse sportive in diversi mercati (Stati Uniti, Canada, Paesi Bassi), un consolidamento globale nel settore e una forte concorrenza per la leadership nelle app di scommesse. Il pendolo normativo si è già spostato in un mercato (i Paesi Bassi) e diversi altri governi potrebbero considerare l’impatto sociale delle scommesse ad alta frequenza, il che potrebbe portare i marchi di scommesse a prendere in considerazione l’autoregolamentazione preventiva e un’attività pubblicitaria moderata. La mancanza di un grande evento sportivo ciclico nel 2023, dopo la Coppa del Mondo FIFA 2022, rallenterà anche la crescita del settore delle scommesse.
I marchi CPG/FMCG si comportano diversamente in risposta alla nuova sfida e al dilemma posto dall’inflazione. Piuttosto che lottare contro il comportamento di down-trading di molti consumatori attraverso le tradizionali campagne di brand, molti brand stanno invece aumentando la loro spesa per il rendimento con le reti di ricerca e media al dettaglio, poiché le vendite di e-commerce continuano a crescere per cibo, bevande, articoli per la casa e cura della persona (da quasi nulla pre-COVID). Questo perno nel marketing CPG avviene in parte a scapito dei tradizionali media di branding (in genere: la televisione), ma è principalmente finanziato dalla riallocazione di centinaia di miliardi di dollari in accordi di marketing commerciale tra marchi e rivenditori in reti di media controllate dai rivenditori ( in genere: risultati di ricerca di prodotti sponsorizzati). I marchi CPG quindi non stanno realmente tagliando la loro spesa pubblicitaria, anzi probabilmente lo stanno facendobudget pubblicitari totali in crescita , ma i budget lineari per i media e la televisione sono, in molti casi, privi di priorità per il momento. Ma ancora una volta, i marchi CPG mostrano una serie di strategie in tutti i mercati e i verticali di cibo o bevande sono effettivamente in aumento in alcuni mercati in cui l’inflazione sta rallentando.
SPESA PUBBLICITARIA DINAMICA NEI PRINCIPALI SETTORI VERTICALI (2023)
PROPRIETARI DEI MEDIA
PAUSE DI CONCENTRAZIONE TRA I TOP VENDER
L’analisi di MAGNA dei rapporti finanziari dei più grandi proprietari di media del mondo conferma che il livello di concentrazione dal lato dell’offerta rimane alto, ma il mercato è più competitivo rispetto a uno o due anni fa, grazie all’emergere di sfidanti in vari segmenti e regioni.
I tre maggiori proprietari di media nel 2022 (Google, Meta e Alibaba) hanno catturato il 47% della spesa pubblicitaria globale (su tutti i media e tutti i mercati) rispetto al 49% nel 2021. Questo perché la crescita dei primi tre è rallentata a solo + 4% nel 2022, mentre i challenger sono cresciuti molto più velocemente dei Big Three lo scorso anno sia nel mondo occidentale (Amazon +21%, Apple +37%) che in Cina (Bytedance/Tiktok +40%, Pinduoduo +42%).
I 20 maggiori fornitori di pubblicità combinati hanno raccolto il 72% dei dollari pubblicitari globali, il che significa che ogni altro proprietario di media al di fuori dei primi 20 ha condiviso il 28% della spesa pubblicitaria mondiale, rispetto al 27% nel 2021. È troppo presto per essere sicuri se la tendenza verso la globalizzazione e la concentrazione nella pubblicità digitale si sta fermando temporaneamente, dopo la formidabile accelerazione indotta dal COVID, o se il mercato continuerà a diventare più competitivo. Il primo trimestre del 2023 suggerisce che il ribilanciamento continua, con una crescita deludente dei maggiori fornitori e l’espansione dei “piccoli giganti”.
Altro risultato chiave: i primi 20 elenchi di fornitori di pubblicità ora includono quattro società di e-commerce (Alibaba, Amazon, JD.com, Pinduoduo), dieci società di media digitali (Google, Meta, Apple, Microsoft, Bytedance, Tencent, Baidu, Kuaishou, Twitter , Snap) e solo sei società di media tradizionali (Comcast NBCU, Disney, Paramount, Warner Discovery, Fox e RTL).
FIGURE CHIAVE
TABELLA 1: MERCATO PUBBLICITARIO USA
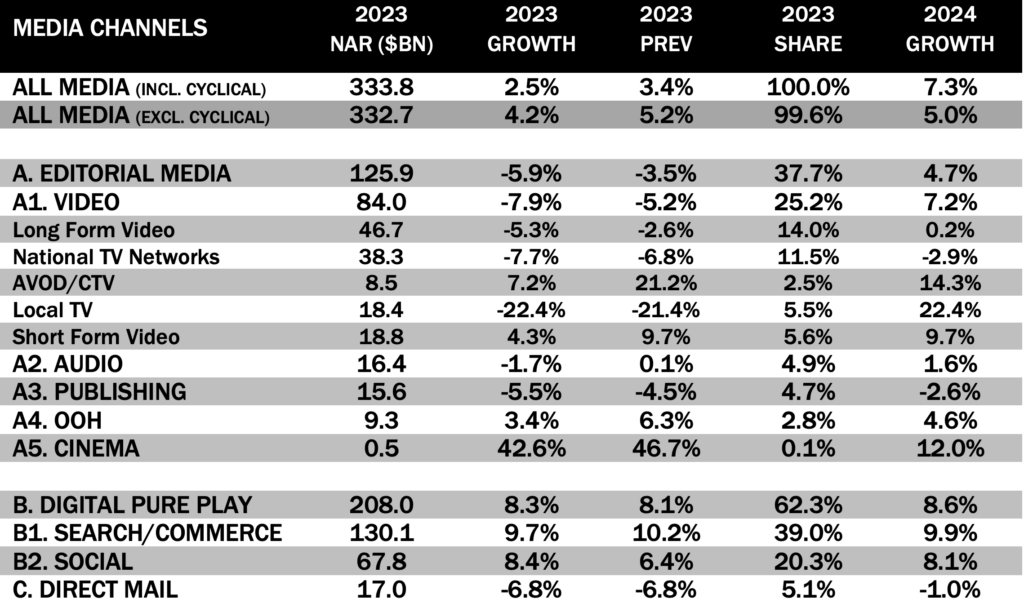
Fonte: MAGNA Global Ad Forecasts, giugno 2023. Entrate pubblicitarie multipiattaforma dei proprietari di media in miliardi di dollari. Per impostazione predefinita include le vendite di annunci ciclici (elezioni, eventi sportivi ciclici). PREC: marzo 2023.
TABELLA 2: PRINCIPALI MERCATI
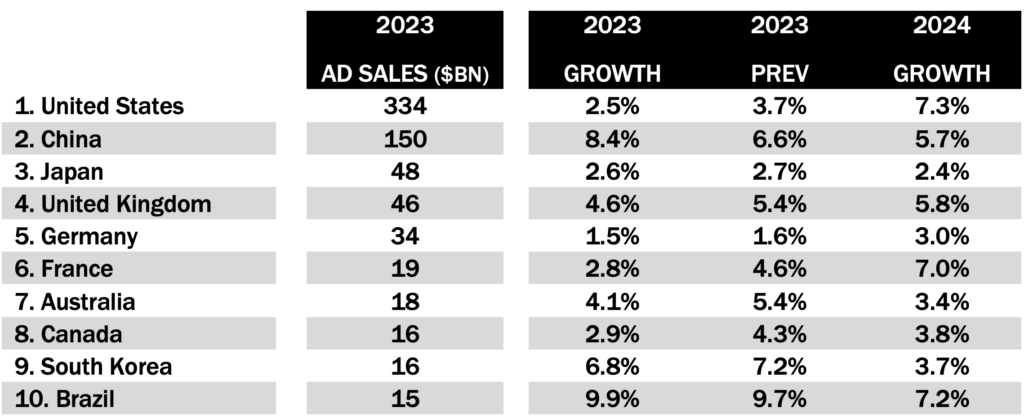
Fonte: MAGNA Global Ad Forecasts, giugno 2023. I proprietari di media introiti pubblicitari netti in miliardi di dollari costanti. PREV= Precedente aggiornamento globale MAGNA (dicembre 2022)
TABELLA 3: MERCATO PUBBLICITARIO GLOBALE